Resposta Direta / TL;DR
O 4º trimestre (outubro-dezembro) é o período mais estratégico do ano para a gestão tributária e financeira das empresas. As principais ações são: revisar o regime tributário para 2027, provisionar o 13º salário, antecipar o pagamento de IRPJ e CSLL (prazo: 31/12/2026 para Lucro Real), distribuir lucros com planejamento, fazer inventário de estoque e definir metas para 2027. Empresas que fazem esse checklist antes de dezembro têm vantagem competitiva significativa no início do próximo ano.
Introdução
O último trimestre do ano costuma ser associado apenas às festas de fim de ano e ao aumento nas vendas do varejo. Mas para os donos de empresa que querem começar 2027 com vantagem real, outubro, novembro e dezembro são meses de estratégia e preparação intensa.
É no 4º trimestre que se tomam as decisões que vão definir a carga tributária do ano seguinte, o fluxo de caixa dos primeiros meses de 2027 e a saúde financeira do negócio. Quem age agora evita o caos de janeiro — quando os prazos chegam todos juntos e o tempo de planejamento já passou.
Neste post, apresentamos um checklist completo e prático para você não deixar nada para trás nesse final de ano.
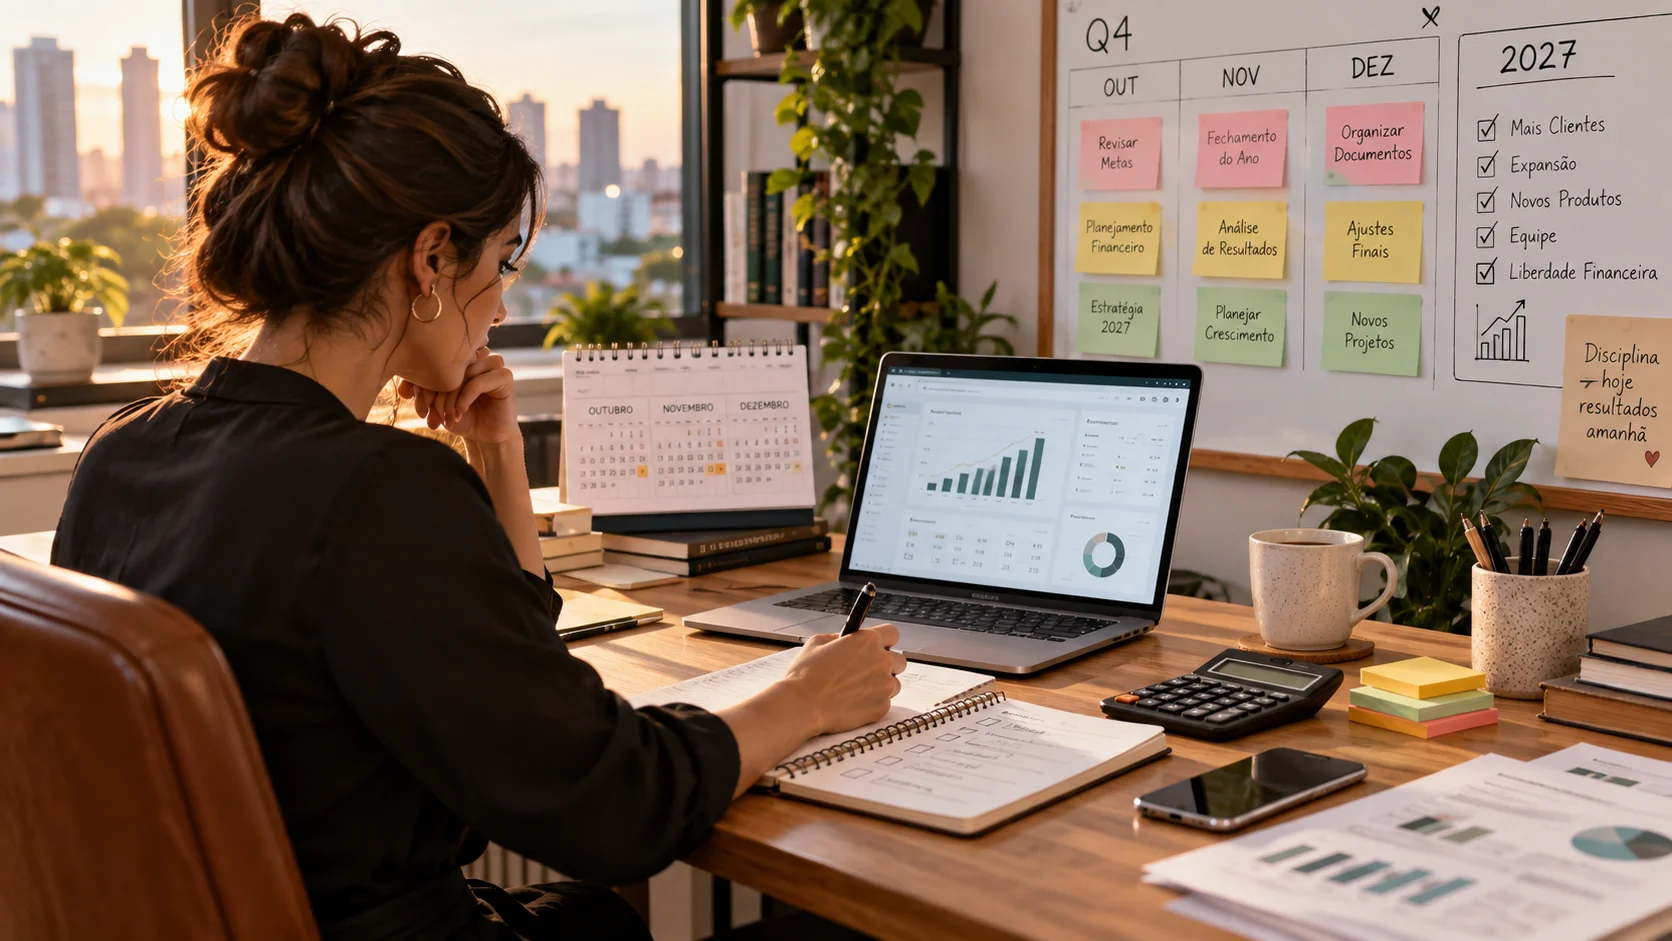
Checklist do 4º Trimestre 2026
1. Revisão do Regime Tributário para 2027
A janela de opção pelo Simples Nacional encerrou em 30/09/2026. Mas você ainda pode analisar se ficou no regime correto e planejar para 2027:
- Se você entrou no Simples Nacional, verifique o Anexo correto para sua atividade e a alíquota efetiva esperada para o próximo ano.
- Se você ficou no Lucro Presumido, calcule se o Lucro Real não seria mais vantajoso dado o faturamento e as despesas reais projetadas.
- Se você abriu empresa agora (outubro a dezembro), a opção na abertura do CNPJ já cobre 2026 e 2027.
Prazo: Análise deve ser concluída até novembro, para eventual solicitação de mudança em janeiro/2027 (Lucro Real vs. Presumido é definido pelo primeiro pagamento do DARF do ano).
2. Provisão e Pagamento do 13º Salário
O 13º salário é uma obrigação trabalhista com dois momentos:
| Parcela | Prazo |
|---|---|
| 1ª parcela (50% do salário bruto) | Até 30 de novembro de 2026 |
| 2ª parcela (saldo + descontos INSS/IR) | Até 20 de dezembro de 2026 |
Ação recomendada: Calcule agora o valor total a pagar e reserve na conta da empresa. Empresas que não provisionam mensalmente podem ter surpresa no fluxo de caixa de novembro e dezembro.
3. IRPJ e CSLL — Estimativas e Ajuste Anual (Lucro Real)
Para empresas no Lucro Real trimestral: O IRPJ e CSLL do 4º trimestre (outubro-dezembro) vencem em 31/01/2027 (cota única) ou em parcelas. Mas é possível antecipar em dezembro para reduzir o resultado tributável do exercício.
Para empresas no Lucro Real anual (estimativas mensais): O ajuste anual tem prazo até 31/03/2027, mas o saldo devedor deve ser antecipado até 31/12/2026 para evitar juros.
Para Simples Nacional: o DAS mensal cobre tudo. Verifique se não há guias em atraso.
4. Distribuição de Lucros com Planejamento
A distribuição de lucros para sócios é isenta de Imposto de Renda quando feita com base em escrituração contábil regular — ou seja, com Balanço e DRE atualizados.
- Empresas com boa escrituração podem distribuir o lucro do exercício antes de 31/12 com isenção.
- Para distribuir acima da presunção de lucro (no Lucro Presumido), é necessário ter Balanço levantado.
- Mantenha a conta da empresa separada da conta pessoal — confusão patrimonial anula a isenção.
5. Inventário de Estoque
O inventário físico anual deve ser realizado até 31 de dezembro. Serve para:
- Apurar perdas, avarias e obsolescência
- Ajustar o saldo contábil do estoque ao real
- Calcular o CMV (Custo das Mercadorias Vendidas) do exercício
- Ter base para o Balanço de 31/12
Dica: Empresas do Simples que não fazem inventário formal frequentemente perdem oportunidades de redução de base de cálculo.
6. Calendário Fiscal de Outubro a Dezembro 2026
| Data | Obrigação |
|---|---|
| 22/10/2026 | DAS MEI — setembro |
| 25/10/2026 | DARF IRPJ/CSLL (LP trimestral 3T) |
| 30/10/2026 | EFD-Reinf (outubro) |
| 25/11/2026 | DARF IRPJ/CSLL (antecipação) |
| 30/11/2026 | 1ª parcela do 13º salário |
| 22/12/2026 | DAS MEI — novembro |
| 20/12/2026 | 2ª parcela do 13º salário |
| 31/12/2026 | Ajuste anual IRPJ/CSLL (Lucro Real) |
| 31/12/2026 | Prazo para cancelar opção Simples (feita em set/26) |
7. Definição de Metas Financeiras para 2027
O fim do ano é o momento certo para definir:
- Faturamento meta para 2027
- Revisão de preços e margens
- Investimentos planejados
- Necessidade de contratações
- Limite de endividamento aceitável
Um orçamento empresarial (Budget 2027) construído em outubro/novembro é executável. Feito em janeiro, já chega atrasado.
Exemplo Prático
Fernanda tem uma empresa de eventos no Lucro Presumido, com faturamento de R$ 2,1 milhões em 2026. Em outubro, ela fez o checklist:
- Confirmou que o Lucro Presumido ainda é mais vantajoso (margem real de 28%, presunção de 32% — próximo).
- Calculou o 13º de 4 funcionários: R$ 18.400 — reservou na conta.
- Levantou um Balanço parcial e distribuiu R$ 80.000 de lucro com isenção de IR aos sócios.
- Realizou o inventário de R$ 45.000 em materiais de decoração e identificou R$ 8.000 em itens obsoletos, reduzindo a base de custo.
Resultado: começa 2027 sem surpresas fiscais, com caixa planejado e distribuição de lucros feita de forma eficiente.
Links Externos
- Receita Federal — Calendário Fiscal: https://www.gov.br/receitafederal/pt-br/assuntos/noticias
- Sebrae — Gestão Financial PME: https://agenciasebrae.com.br/editorias/cultura-empreendedora/
Conclusão
O 4º trimestre é o período mais valioso para o planejamento empresarial. As decisões tomadas agora — sobre regime tributário, distribuição de lucros, provisões trabalhistas e metas financeiras — determinam como sua empresa vai entrar em 2027.
Não deixe para janeiro. Em janeiro, os prazos chegam ao mesmo tempo que a demanda do novo ano, e o espaço para planejamento desaparece.
A Contabilidade Clara tem um processo estruturado de revisão de fim de ano para PMEs. Fazemos o diagnóstico tributário, calculamos as provisões, elaboramos o Balanço e te ajudamos a distribuir lucros com segurança. Tudo isso antes de dezembro.
Fale com a gente: https://wa.me/5537999290804 Acesse: contabilidadeclara.com.br
FAQ — Perguntas Frequentes
1. Qual é o prazo do 13º salário em 2026?
A 1ª parcela do 13º (50% do salário bruto) deve ser paga até 30 de novembro de 2026. A 2ª parcela (saldo restante, com descontos de INSS e IR) deve ser paga até 20 de dezembro de 2026. O não pagamento no prazo gera multa de 1/12 do salário por empregado.
2. Posso distribuir lucros no fim do ano sem pagar IR?
Sim, desde que a empresa tenha escrituração contábil regular (Balanço e DRE atualizados). A distribuição de lucros é isenta de Imposto de Renda para os sócios quando baseada em balanço real. Empresas sem escrituração formal só podem distribuir até o limite da presunção de lucro do regime.
3. O que é o ajuste anual do IRPJ/CSLL no Lucro Real?
Empresas no Lucro Real anual fazem estimativas mensais durante o ano. Em dezembro, apuram o resultado real e calculam se houve imposto a pagar ou a restituir. O saldo devedor deve ser pago até 31/12 para evitar multa e juros. O saldo credor pode ser compensado ou restituído.
4. Quando devo fazer o inventário de estoque?
O inventário deve ser realizado no encerramento do exercício, geralmente em 31 de dezembro. Para empresas com grande volume, o processo físico começa em novembro, com contagem e valoração concluídas até o fechamento do ano.
5. Planejamento tributário para 2027: quando começar?
Comece agora, em outubro. A análise do regime tributário ideal para 2027 — comparando Simples Nacional, Lucro Presumido e Lucro Real — deve ser feita com dados reais do exercício atual, antes do fechamento do ano. Dezembro é tarde demais para muitas decisões.
Fontes
- Receita Federal — Calendário Obrigações Fiscais: https://www.gov.br/receitafederal/pt-br/assuntos/noticias
- Sebrae — Gestão Empresarial: https://agenciasebrae.com.br/editorias/cultura-empreendedora/
 BLOG