Resposta Direta / TL;DR
O Balanço Patrimonial é uma demonstração contábil que mostra, em uma data específica, tudo o que a empresa tem (Ativo), tudo o que ela deve (Passivo) e quanto vale para os sócios (Patrimônio Líquido). A equação fundamental é: Ativo = Passivo + Patrimônio Líquido. Ele é diferente da DRE (que mostra receitas e despesas ao longo do tempo) e é obrigatório para empresas no Lucro Real, Lucro Presumido e grandes Simples. PMEs no Simples Nacional com faturamento até R$ 4,8 milhões não são obrigadas por lei, mas deveriam fazê-lo mesmo assim.
Introdução
Você sabe quanto vale a sua empresa hoje? Não o faturamento do mês — mas o real valor do negócio, levando em conta tudo que ela possui e tudo que ela deve. Essa resposta está no Balanço Patrimonial, um dos documentos mais importantes da contabilidade e, ao mesmo tempo, um dos menos compreendidos por donos de pequenas e médias empresas.
Muitos empreendedores acham que o Balanço é “coisa de empresa grande” ou “documento burocrático para banco”. Mas entender o seu balanço pode ser a diferença entre perceber uma crise financeira com antecedência ou ser pego de surpresa. Neste post, vamos explicar o que é, como ler e por que sua PME deveria ter um Balanço atualizado — mesmo que não seja obrigatório.
O Que é o Balanço Patrimonial
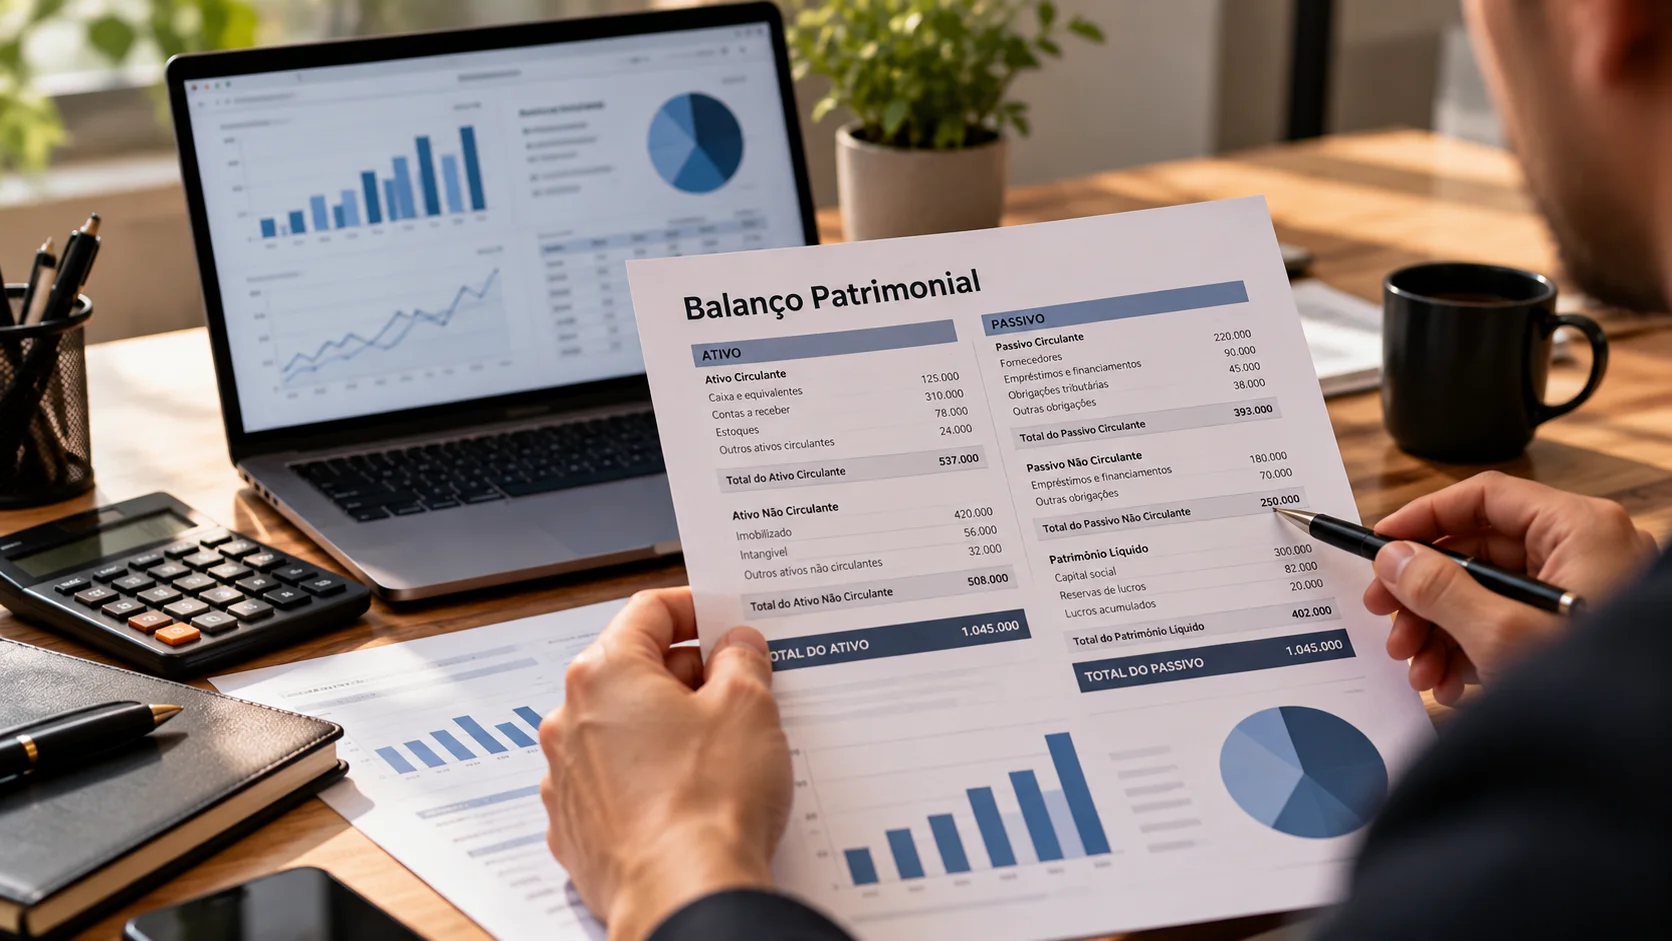
O Balanço Patrimonial é uma fotografia da situação financeira da empresa em uma data específica — geralmente 31 de dezembro de cada ano. Ele é dividido em dois lados que, por definição contábil, sempre se equilibram:
- Lado Esquerdo — Ativo: tudo que a empresa possui ou tem direito a receber.
- Lado Direito — Passivo + Patrimônio Líquido: as origens dos recursos (dívidas com terceiros e capital dos sócios).
A Equação Fundamental
ATIVO = PASSIVO + PATRIMÔNIO LÍQUIDO Se o Ativo é de R$ 500.000 e o Passivo é de R$ 200.000, o Patrimônio Líquido (o que sobra para os sócios) é de R$ 300.000. Simples assim.
Como Ler o Balanço: Ativo, Passivo e Patrimônio Líquido
Ativo — O Que a Empresa Tem
O Ativo é dividido em: Ativo Circulante (realizável em até 12 meses):
- Caixa e equivalentes (dinheiro em espécie e conta bancária)
- Contas a receber de clientes
- Estoques
- Aplicações financeiras de curto prazo
Ativo Não Circulante (realizável em mais de 12 meses):
- Imóveis, veículos, máquinas e equipamentos
- Marcas e patentes (ativo intangível)
- Investimentos em outras empresas
- Depreciação acumulada (valor que reduz os ativos ao longo do tempo)
Passivo — O Que a Empresa Deve
Passivo Circulante (a pagar em até 12 meses):
- Fornecedores a pagar
- Empréstimos de curto prazo
- Impostos a pagar (ICMS, ISS, DAS, IRPJ, etc.)
- Salários e encargos a pagar
Passivo Não Circulante (a pagar em mais de 12 meses):
- Financiamentos de longo prazo
- Debêntures
- Provisões de longo prazo
Patrimônio Líquido — O Que Pertence aos Sócios
- Capital Social (o que os sócios investiram)
- Reservas de lucros (lucros retidos na empresa)
- Prejuízos acumulados (quando há)
- Lucros ou prejuízos do exercício
Exemplo Prático de Balanço de uma PME
Veja um Balanço simplificado de uma empresa de comércio com faturamento de R$ 1,2 milhão/ano:
| ATIVO | R$ | PASSIVO + PL | R$ |
|---|---|---|---|
| Circulante | Circulante | ||
| Caixa e Bancos | 45.000 | Fornecedores | 38.000 |
| Contas a Receber | 120.000 | Empréstimos (curto) | 30.000 |
| Estoque | 85.000 | Impostos a Pagar | 12.000 |
| Não Circulante | Salários a Pagar | 8.000 | |
| Imóveis | 200.000 | Não Circulante | |
| Máquinas | 80.000 | Financiamento | 110.000 |
| Depreciação Acum. | (35.000) | Patrimônio Líquido | |
| Capital Social | 150.000 | ||
| Lucros Acumulados | 147.000 | ||
| TOTAL ATIVO | 495.000 | TOTAL P + PL | 495.000 |
Nesse exemplo, o Patrimônio Líquido de R$ 297.000 representa o valor real dos sócios na empresa. A empresa tem mais ativo circulante (R$ 250.000) do que passivo circulante (R$ 88.000), o que indica boa liquidez de curto prazo.
Balanço Patrimonial x DRE: Qual a Diferença?
Essa é uma das confusões mais comuns:
| Característica | Balanço Patrimonial | DRE |
|---|---|---|
| O que mostra | Situação patrimonial em uma data | Resultado (lucro/prejuízo) de um período |
| Período | Ponto no tempo (fotografia) | Acumulado do exercício (filme) |
| Conteúdo | Ativos, Passivos, PL | Receitas, Custos, Despesas, Lucro |
| Obrigatoriedade | Lucro Real e Presumido | Todas as empresas |
Quando o Balanço é Obrigatório?
| Regime | Obrigatoriedade do Balanço |
|---|---|
| Lucro Real | Obrigatório — base de cálculo do IRPJ |
| Lucro Presumido | Obrigatório |
| Simples Nacional | Não obrigatório por lei |
| MEI | Não obrigatório |
Apesar de não ser obrigatório para empresas do Simples, o Balanço é frequentemente exigido por bancos para concessão de crédito, por investidores, em processos de fusão/aquisição e em licitações públicas.
Por Que Toda PME Deveria Ter um Balanço
- Visão real da saúde financeira: Muitas empresas que “parecem” lucrativas no fluxo de caixa têm patrimônio negativo — dívidas maiores que os ativos. O Balanço revela isso.
- Acesso a crédito: Bancos analisam o Balanço para liberar empréstimos e financiamentos.
- Planejamento tributário: A distribuição de lucros isentos de IR só é possível com Balanço bem estruturado.
- Valor para venda: Se você um dia quiser vender a empresa, o comprador vai pedir o Balanço.
- Antecipação de crises: Um patrimônio líquido negativo é um alarme vermelho — o Balanço mostra isso antes que seja tarde.
Links Externos
- CFC — Conselho Federal de Contabilidade (NBC TG 26): https://www.cfc.org.br/
- Portal do Empreendedor — Sebrae: https://agenciasebrae.com.br/editorias/cultura-empreendedora/
Conclusão
O Balanço Patrimonial não é um documento para enfeitar gaveta ou satisfazer burocracia. É uma ferramenta de gestão poderosa que mostra, em números, a real situação do seu negócio. Empresas que entendem e usam o próprio Balanço tomam decisões mais informadas sobre endividamento, distribuição de lucros, expansão e captação de recursos.
Sua empresa ainda não tem um Balanço atualizado? Ou tem, mas você nunca entendeu o que aqueles números significam? A equipe da Contabilidade Clara pode ajudar — tanto a elaborar as demonstrações quanto a interpretá-las com você, de forma didática e sem jargão técnico desnecessário.
Fale com a gente pelo WhatsApp: https://wa.me/5537999290804 Acesse: contabilidadeclara.com.br
FAQ — Perguntas Frequentes
1. O que é Balanço Patrimonial e para que serve?
O Balanço Patrimonial é uma demonstração contábil que mostra a situação financeira de uma empresa em uma data específica. Ele apresenta tudo que a empresa possui (Ativo), tudo que deve (Passivo) e o valor líquido dos sócios (Patrimônio Líquido). Serve para gestão interna, acesso a crédito, planejamento tributário e processos de venda ou fusão.
2. Qual a diferença entre Balanço Patrimonial e DRE?
O Balanço é uma fotografia — mostra a situação em um momento específico. A DRE (Demonstração do Resultado do Exercício) é um filme — mostra o que aconteceu de receita, custo e lucro ao longo de um período (geralmente um ano). Os dois documentos se complementam.
3. Empresa no Simples Nacional precisa fazer Balanço Patrimonial?
Não é obrigatório por lei para empresas no Simples Nacional. Porém, bancos frequentemente exigem o Balanço para liberar crédito, e ele é indispensável para distribuição de lucros com isenção de IR. Recomendamos fortemente que toda empresa, mesmo no Simples, tenha um Balanço anual atualizado.
4. O que significa Patrimônio Líquido negativo?
Quando o Passivo é maior que o Ativo, o Patrimônio Líquido fica negativo — isso significa que as dívidas da empresa superam todos os seus bens. É um sinal de alerta grave. Empresas com PL negativo estão tecnicamente insolventes e precisam de medidas urgentes de reestruturação.
5. Quem pode elaborar o Balanço Patrimonial de uma empresa?
Apenas contadores registrados no CRC (Conselho Regional de Contabilidade) estão habilitados legalmente para elaborar e assinar o Balanço Patrimonial. Não é um documento que o próprio empresário pode gerar no Excel — tem exigências técnicas e legais específicas.
Fontes
- Conselho Federal de Contabilidade — NBC TG 26: https://www.cfc.org.br/
- Sebrae — Gestão Financeira para PMEs: https://agenciasebrae.com.br/editorias/cultura-empreendedora/
 BLOG